Die Schifffahrt
Inhaltsverzeichnis
- Der Kölner Stapel
- Rheinzölle im Mittelalter
1. Der Kölner Stapel
1. Einleitung
Der Kölner Stapel prägte über Jahrhunderte die Rheinschifffahrt und die wirtschaftlichen Gegebenheiten des Niederrheins. Handel und Wandel zwischen Mainz und Dordrecht waren ohne ihn nicht denkbar. Selbst wenn man ihn umging oder umgehen wollte, musste man sich an seiner Präsenz und seinem Wirkungsradius orientieren. Es wäre jedoch falsch, sich vorzustellen, beim Kölner Stapel habe es sich um ein klar umrissenes Recht gehandelt. Vielmehr handelte es sich um eine Sammlung verschiedener, immer wieder ergänzter Rechte und Privilegien, die auch immer wieder neu gegen konkurrierende Ansprüche oder Missbrauch durchgesetzt werden mussten. Darauf verwandte die Stadt Köln im Laufe der Zeit viel Energie - ein Aufwand, der sich aufs Ganze gesehen, für Köln bezahlt gemacht hat.
Die Ursprünge des eigentlichen Stapels lassen sich bis ins 12. Jahrhundert zurückverfolgen. Die Wurzeln liegen aber noch weiter zurück. Sie sind im erzbischöflichen Zollrecht zu suchen. Die erste gesicherte Nachricht über einen Zoll stammt aus dem Jahre 975. Es handelte sich aber wahrscheinlich um einen Zoll auf in Köln zu verkaufende Güter, nicht auf solche, die die Stadt nur passierten. Man kann vermuten, dass bis in 12. Jahrhundert hinein der Kölner Markthandel den Transithandel übertraf. Seit der Mitte des 12. Jahrhunderts sind Tendenzen greifbar, den freien Handel auf dem Rhein zu seinen eigenen Gunsten nicht nur durch Zölle zu behindern, sondern die Waren in die Stadt zu zwingen. Schon vor 1173 gab es einen Zoll für durchreisende Kaufleute. 1178 begann man flandrischen Händlern, die in den Anbaugebieten südlich der Stadt Wein erwarben und in die Niederlande verkaufen wollten, Auflagen zu machen. 1203 ist die Rede davon, dass Kaufleute aus Dinant keine Abgaben zu zahlen brauchten, wenn sie ihre Waren gezielt in Köln verkauften oder dort zumindest zum Verkauf anboten. Noch trugen Erzbischof und Stadt diese Politik gemeinsam: Der Erzbischof nutzte seine Zollprivilegien, um die Schiffe in den Kölner Hafen zu zwingen, die Stadt versuchte, ihren Bürgern durch das Vorkaufsrecht einen Vorteil zu verschaffen.
2. Das Stapelprivileg vom 7.5.1259
Etwa ein Jahrhundert hielt diese Interessenkoalition. Als sich im 13. Jahrhundert Erzbischof und Stadtgemeinde zunehmend feindlich gegenüberstanden, kam es in einer Situation, in der Erzbischof Konrad von Hochstaden die neuen, aufstrebenden Kaufmannsfamilien gegen die alteingesessenen Patrizier ausspielen und auf seine Seite bringen wollte, zu einer Kodifizierung des Stapelrechts. Am 7.5.1259 verbriefte Konrad der Stadt unter Bezug auf den ein Jahr zuvor abgeschlossenen „Großen Schied“, einem Meilenstein auf dem Weg zur Unabhängigkeit der Stadt Köln von der erzbischöflichen Herrschaft, ein umfassendes Stapelrecht. Mit diesem ersten systematisch durchdachten Versuch einer deutschen Stadt, den Handelsverkehr durch Zwangsmaßnahmen zu ihren Gunsten umzuleiten, war der Grundstein für einen Übergang der exklusiven Nutzung des Stapelrechts durch den Kölner Rat gelegt. Aber auch dieses Privileg bildete keinen systematischen Rechtskorpus, sondern wurde in den folgenden Jahrhunderten immer wieder um weitere Rechte ergänzt.
Das Stapelprivileg von 1259 bestimmte im Kern, dass Kaufleute mit ihren Waren nicht an Köln vorbei fahren durften, ohne diese in Köln zu entladen und eine Zeit lang – später wurden drei Tage festgelegt – zum Verkauf anzubieten. Außerdem durften Kaufleute von außerhalb nicht direkt miteinander Handel treiben. Dieses Verbot des Handels unter Gästen machte die Einschaltung eines Kölner Agenten notwendig. Diese wurden Wirte genannt, weil sie häufig genug tatsächlich die Wirte waren, bei denen die fremden Kaufleute untergebracht waren. Aus den Wirten beziehungsweise Unterkäufern entwickelten sich die späteren Speditionskaufleute.
Zunächst wurden die neugewonnenen Privilegien jedoch nicht oder nur in sehr geringem Umfang genutzt. Fast ein Jahrhundert lang gibt es kaum Nachrichten über den Stapel und seine Praxis. Erst im letzten Drittel des 14. Jahrhunderts intensiviert sich die Nutzung. Von nun ab wurden immer wieder verschiedene Rechte hinzugefügt, die das Stapelrecht ergänzten, intensivierten und ausdehnten. Dazu gehörten unter anderem das Vorkaufsrecht der Kölner Bürger. Sie konnten sich bevorrechtigt mit den „gestapelten“ und zum Verkauf angebotenen Waren eindecken. Dabei dachte man in erster Linie nicht an Privathaushalte, die ihren Bedarf in der Regel auf dem Wochenmarkt oder den entsprechenden Geschäften deckten, sondern an den Großhandel, Handwerker oder Einzelhändler. Da dies im Grunde nichts anderes war als Zwischenhandel, stellten verschiedene Regelungen sicher, dass Waren, deren Empfänger ohnehin in Köln ansässig war, auch direkt zu den Käufern gelangten. So wurden für die Stadtbevölkerung unnötige Preissteigerungen verhindert. Den Kaufleuten und Händlern wurde versucht, der Vorkauf durch einen Preisaufschlag und vor allem die Verpflichtung zum Barkauf schmackhaft zu machen. Das bedeutete für diese insofern einen nicht zu gering zu veranschlagenden Vorteil, weil Handwerker und Einzelhändler die gekauften Rohstoffe oftmals erst dann bezahlten, wenn sie sie verarbeitet und selbst wieder verkauft hatten.

In Köln mussten die Waren von den niederländischen auf die oberländischen schiffe umgeschlagen werden. Der Ausschnitt aus dem Prospekt von Anton Woensam zeigt die Hafensituation. Das markierte Gitter trennte die Anlegestellen der ober- von den niederländischen Schiffen.
3. Die Stapelgüter
Seit dem 14. Jahrhundert unterlagen folgende Güter des täglichen Bedarfs dem Vorkaufsrecht: Lebensmittel, Salz, Vieh, Wein, Pferde. Aber auch Massengüter und Rohstoffe wie Holz, Steine, Schiefer, Kalk, Eisen, Blei und andere Metalle, Wolle, Flachs, Tuch, Leinwand, Häute, Leder, Lohe, Teer oder Pech mussten zunächst Kölner Bürgern angeboten werden. Da es in Köln ein bedeutendes Fassbindergewerbe und einen ausgedehnten Weinbau innerhalb der Stadtmauer gab, galt dies auch für Fassreifen und Weinbergpfähle. Probleme mit dieser Regelung konnten dann auftauchen, wenn die Waren bereits einen festen Käufer jenseits von Köln hatten. Dies kam jedoch anfänglich nicht allzu oft vor, da die Waren normalerweise auf gut Glück auf der Suche nach einem Käufer versandt wurden.

Nach der Kontrolle des Inhalts wurden die Fässer mit dem sog. Brand versehen, also einem Brandzeichen. Es bedeutete, dass Landung und Fass in Ordnung und für den Weitertransport geeignet waren. Hier sind verschiedene der Brandzeichen zu sehen. (KSM)
4. Der Zwangsumschlag
Eine wichtige Ergänzung zum Stapelrecht war das Umschlagsrecht beziehungsweise der Zwangsumschlag. Er wurde begünstigt – man könnte auch sagen erzwungen – durch die hydrographischen Verhältnisse südlich von Köln. Denn das eigentliche Problem der Rheinschifffahrt war das Mittelrheintal, das den Verkehr zwischen Köln und Mainz wegen der hohen Fließgeschwindigkeit und des felsigen Flussbettes stark behinderte. Deutlich wird dies, wenn man sich vergegenwärtigt, dass man um 1800 für den Landweg von Köln nach Mainz etwa 36 Stunden veranschlagte, für den Wasserweg hingegen vier Tage. Das bedeutete, dass man nicht die gleichen größeren und mit mehr Tiefgang versehenen Schiffe verwenden konnte wie nördlich von Köln auf dem Niederrhein. Allein aufgrund dieser naturräumlichen Gegebenheiten war es schwierig, den Stapel in Köln zu umgehen, denn dort stellte die Stadt eine entsprechende Infrastruktur zum Umladen auf kleinere „Oberländer“ Schiffe zur Verfügung. Daran änderte sich bis zum Aufkommen der Dampfschifffahrt nur wenig, sodass bis ins 19. Jahrhundert ein Umschlag nötig war. Wirksamkeit und Ausdehnung des Kölner Stapels sind demnach auf den durch die Topographie erheblich unterstützten Zwangsumschlag zurückzuführen, der im Übrigen erst im Privileg Kaiser Maximilians (Regierungszeit 1486-1519) von 1505 explizit bestätigt wurde. Das wiederum erklärt, warum Köln das Umschlagsrecht bis zum Schluss zäh verteidigte.
Denn außer der Tatsache, dass die Stadt auf diese Weise mit Gütern versorgt wurde – ein Aspekt, auf den noch einzugehen sein wird – wurden so auch Einnahmen für die Stadtkasse generiert. Der Rat der Stadt Köln fühlte sich nämlich zuständig, die in seinem Einflussbereich gehandelte Ware zu kontrollieren, und zwar nicht nur in Bezug auf die Korrektheit der Mengenangaben, sondern auch auf deren Qualität. Seit dem 14. Jahrhundert wurde eine entsprechende Infrastruktur geschaffen beziehungsweise ausgebaut, die die Kontrolle vor allem der empfindlichen und leicht verderblichen „Ventgüter“ ermöglichte. Unter „Ventgütern“ sind dabei Heringe, Stockfisch, Bücklinge, Schollen, Kabeljau und sonstige gesalzene, geräucherte oder getrocknete Seefische, Rüb- und Leinöl, Butter, Talg, Schmalz, Speck, Tran, Teer, Honig und Salz zu verstehen. Verpackungen wurden stichprobenartig geöffnet, geprüft und der Inhalt gegebenenfalls umsortiert und umgepackt. Das bekannteste Beispiel für diese Qualitätskontrollen ist sicherlich der Hering, der in Fässern – den Containern der Vormoderne – geliefert wurde. In Köln wurden die Fässer geöffnet, der Hering entnommen, in neue Fässer geschichtet, neu eingesalzen und die wieder verschlossene Tonne mit einem Brandzeichen, den drei Kronen, versehen. Dieser sogenannte Kölner Brand galt weitverbreitet als Qualitätsmerkmal für Hering. Abgesehen davon, dass diese Qualitätskontrolle auch ein wirksames Mittel zur Verteidigung des Stapels war, gegen das nicht einmal die Stapelgegner vorzugehen wagten, wurden dafür auch Gebühren an die Stadtkasse fällig. Auch für die Benutzung der zwischen vier und sieben Kräne wurden Abgaben fällig, daneben Hafengebühr, Wiegegeld und eine Gebühr bei den Kaufhäusern, auf die noch weiter einzugehen ist. Hinzu kamen verschiedene Akzisen, das heißt von der Menge abhängige verbrauchs- und verkehrssteuerartige Abgaben. Insgesamt gewann die Verbrauchsbesteuerung und das im Zusammenhang mit dem Stapel stehende Abgabensystem bei den reichsstädtischen Finanzen die Oberhand über die direkte Besteuerung. Schließlich sollte auch der beschäftigungspolitische Aspekt des Stapels nicht vernachlässigt werden, denn immerhin entstanden durch ihn 400-500 Arbeitsplätze im Hafen und in den Kaufhäusern. Dass es der Stadt mit dem Stapel jedoch nicht in erster Linie darum ging ihre Finanzen aufzubessern, zeigte sich 1475. In diesem Jahr erhielt man ein Privileg für die Errichtung eines Rheinzolls. Bereits 1494 gab man ihn jedoch wieder auf. Die umliegenden Territorialfürsten sabotierten den Zoll, indem sie den Rhein ab Koblenz sperrten und die Kaufleute zwangen, dort zu entladen und Köln auf dem Landwege zu umfahren. Ab Zons durfte dann wieder der Wasserweg genutzt werden. Dadurch gelangten plötzlich nur noch wenige Waren nach Köln, was die Kölner Wirtschaft selbst schädigte. Generell hatte Köln mit den aufkommenden Territorialherrschaften zu kämpfen, die sich gegen den sich rechtlich immer weiter verfestigenden Stapel wehrten. Die Auseinandersetzungen führten bis zu Klagen vor dem Reichskammergericht.
Ergänzt wurde das Stapelrecht schließlich durch die Einbeziehung des Straßenverkehrs. Auch Viehherden, die in einem bestimmten Umkreis an Köln vorbeigetrieben wurden, hatten direkt in die Stadt zu kommen. Außerdem wurden alles im Umkreis von 80 Kilometern gewonnene Eisen sowie alles Leder in die Stadt gezwungen. Sonderlich effektiv konnte Köln seinen Anspruch auf dem Landweg jedoch nicht durchsetzen. Eigentlich endete die Macht des Kölner Rates unmittelbar jenseits der Stadtmauer. Die zur Umgehung des Stapels genutzte Straße von Bonn nach Dormagen umging die Reichsstadt auf der linken Rheinseite im Abstand von nur wenigen Kilometern. Nicht besser war es auf dem anderen Rheinufer um die Straße zwischen Zündorf und Mülheim bestellt. Stapelbrecher luden dort ihre Waren vom Schiff auf den Wagen, um sie am Zielort wieder einzuschiffen. Die beiden Orte, die heute zum Kölner Stadtgebiet gehören, erlangten als Umschlagsorte für den Stapel umgehende Waren sogar einen gewissen Wohlstand. Diese Route war jedenfalls so beliebt, dass es bereits 1612 Pläne gab, Mülheim und Zündorf mit einem Kanal zu verbinden, die jedoch aus finanziellen Gründen nicht realisiert wurden.
Hier zeigt sich das eigentliche Problem der Stadt Köln: das fehlende Territorium. Mit dem Sieg der Bürgerschaft über den Erzbischof war der effektive Wirkungsbereich der Stadt auf das eigentliche Stadtgebiet, also die von der Mauer klar begrenzte Fläche von etwa 400 Hektar beschränkt. Das Erzstiftstand der Stadt nicht mehr zur Verfügung und war gleichsam gegnerisches Territorium geworden. Zwar war Landwirtschaft innerhalb des Mauerrings von 1180 grundsätzlich möglich und wurde auch praktiziert, reichte aber zur Versorgung der Bevölkerung bei weitem nicht aus, Rohstoffe gab es gar nicht. Diesem Problem konnte man durch Einführung des Stapels begegnen, denn fast alle Waren des täglichen und gehobenen Bedarfs passierten Köln auf dem Rhein und natürlich auch den Straßen. Diente der Stapel noch unter den Erzbischöfen den Zwecken der Versorgung des erzbischöflichen Hofes, so muss man ihm erst recht nachdem er in das städtische Regiment übergegangen war, eine versorgungspolitische Dimension zuerkennen. Denn das Vorkaufsrecht ermöglichte es Bürgern und Handwerkern, sich bevorrechtigt mit Rohstoffen und Gütern des täglichen Bedarfs zu versorgen. Aus diesem Grund hat man das Stapelrecht auch die „ökonomische Bannmeile“ Kölns genannt, die das fehlende Territorium ersetzte. Die Stadt griff aber auch selbst in den Handel ein und kaufte gestapeltes Salz und Getreide, um es in Notzeiten zu verträglichen Preisen an die Bevölkerung abgeben zu können. Zusammen mit dem Recht des Rates, Preise festsetzen zu können, ergibt sich daraus auch eine sozialpolitische Komponente des Stapels.
Insgesamt erreicht der Stapel im 18. Jahrhundert eine Ausdehnung von etwa 70-80 Kilometern rheinabwärts und 30 Kilometer rheinaufwärts. Die Einschränkungen des Handelsverkehrs in einem solchen Umkreis hatten auch Einfluss auf die Entwicklung der umliegenden Städte. So konnte sich in Bonn beispielsweise kein nennenswerter Rheinhandel entwickeln. Ähnliches gilt für Düsseldorf. Duisburg hingegen, das außerhalb der Kölner Einflusszone lag, profitierte vom Kölner Stapel, weil dieser dafür sorgte, dass keine anderen Häfen in Duisburgs Nähe aufkommen konnten. Somit kann man ihm einen deutlichen Anteil am Aufstieg Duisburgs zum wichtigsten Exporthafen für die bergisch-märkische Industrie und die linksrheinischen Gewerbezentren zuschreiben.

Auf diesem Kupferstich von Abraham Hogenberg aus der ersten Hälfte des 17. Jh. sind die Endpunkte einer Route markiert, die die Stapelbrecher gerne nutzten, um den Kölner Stapel zu umgehen. Zündorf und Mülheim profitierten wirtschaftlich nicht wenig von diesem Schmuggel.
5. Die Kölner Kaufhäuser
Aber nicht nur auf die Wirtschaftstopographie und -geographie des Umlandes wirkte sich der Kölner Stapel aus. Auch die stadtkölnische Topographie wurde wesentlich durch ihn beeinflusst. Während es Hafen und Kräne auch schon vor Implementierung des Stapels gegeben hatte, sind Bau und Entwicklung der Kaufhäuser im Kölner Marktviertel eng mit dem Stapel verbunden. Zwar geht die Idee, Kaufhäuser einzurichten, nicht auf die Stadt Köln zurück, sondern ist Handwerkern zu verdanken, die den Absatz ihrer Produkte befördern und beaufsichtigen wollten. Aber bereits im 14. Jahrhundert begann die Stadt die bisher eingerichteten Kaufhäuser wohl aus finanz- und sozialpolitischen Gründen zu übernehmen. Die Konzentration des Handels in diesen Kaufhäusern erlaubte es ihr, den Warenverkehr besser zu überwachen und damit auch die fälligen Abgaben effektiver zu erheben. Das wohl bekannteste Kölner Kaufhaus ist der Gürzenich, der 1447 als städtisches Festhaus errichtet worden war. Er stand jedoch zunächst leer und wurde bereits Ende des 15. Jahrhunderts als Kaufhaus genutzt. Dort wurden unter anderem Metallteile, Eisenwaren und Gewürze gehandelt. An weiteren Kaufhäusern sind zu nennen: Das Leinwandhaus (1247), das Haus Aachen (1278) und sein Nachbarhaus (1322), das zunächst den Wollwebern gehörte, an dessen Stelle die Stadt aber 1373 die große Fleischhalle errichtete, das Haus zum Hirz (1355), das Kaufhaus auf dem Malzbüchel (1388), das Kaufhaus für die Seidmacher (1395), dem sich im 15. Jahrhundert ein Haus für Barchent, auch Sartuch genannt (ein Baumwoll-Leinen-Mischgewebe), hinzugesellte und das Fischkaufhaus oder Stapelhaus (1426). Als das kleinste Kölner Kaufhaus muss wohl die städtische Wollküche an St. Cäcilien gelten. Trotz ihres Namens wurde dort keine Wolle gewaschen.
Die Einrichtung der Kaufhäuser muss als die größte topographische Veränderung des spätmittelalterlichen Kölns angesehen werden. Nicht nur wurden die Stapel- und Verkaufsflächen für die zu stapelnden Waren vom Rheinufer weg in die Stadt verlegt. Die Konzentration der Märkte und Kaufhäuser in der Rheinvorstadt, in der sich dann auch zahlreiche Kaufleute und Gewerbetreibende ansiedelten, gab diesem Stadtviertel ihr charakteristisches Gepräge.
Seit Mitte des 16. Jahrhunderts gab es bereits Verfallserscheinungen beim Stapelrecht, das heißt immer öfter musste die freie Vorbeifahrt gestattet werden. Ende des 18. Jahrhunderts kassierte die Stadt lediglich noch fällige Abgaben, und fremde Kaufleute durften bei Einschaltung eines Kölner Spediteurs miteinander Geschäfte machen. Überhaupt schwand der Eigenhandel zugunsten des Kommissions- und Speditionshandels, sodass Kölner Kaufleute eigentlich nur noch als Vermittler der Waren fungierten, die auf dem Rhein an der Stadt vorbeizogen.
Am 16.11.1792 verkündete die französische Nationalversammlung die freie Rheinschifffahrt und läutete damit die Epoche der intensiven Bemühungen um die Freiheit des Schiffsverkehrs auf dem Rhein ein. Der Beschluss der Nationalversammlung war jedoch nicht gleichbedeutend mit einer Aufhebung des Stapelzwangs. Die Städte entlang des Rheins – allen voran Köln – verteidigten dieses Privileg zäh, da es die Basis des besonders in Köln praktizierten Speditions- und Kommissionshandels war. So behauptete zum Beispiel Dordrecht sein Stapelrecht bis 1795. Köln hielt sogar noch länger am Stapelrecht, das sich zu einem reinen Umschlagsrecht entwickelt hatte, fest. Es wurde jedoch seit 1796 faktisch nicht mehr ausgeübt. Trotzdem waren die Kölner nach wie vor nicht bereit, es gänzlich aufzugeben.
Mit dem „Rheinschifffahrts-Oktroi“ vom 15.8.1804, der den unter französischer Herrschaft stehenden Staaten die Regelung der Abgaben für die Rheinschifffahrt aufzwang, wurde die Grundlage für eine einheitliche Gesetzgebung derselben geschaffen. Doch auch damit wurde der Kölner Stapel nicht abgeschafft. Köln und Mainz wurde auch weiterhin das Umschlagsrecht garantiert. Den Kölnern gelang es sogar ihr Umschlagsrecht entgegen der Regelungen des Pariser Friedensvertrages vom 30.5.1814 und des Wiener Kongresses zu behaupten.
Der Pariser Vertrag legte grundsätzlich die freie Rheinschifffahrt fest, es gab in seiner Folge jedoch Auseinandersetzungen über die Auslegung der Formulierung, sie sei frei „jusqu' à la mer“. Die Niederländer zogen daraus den Schluss, dass sie zwar auf dem Rhein keine Abgaben mehr erheben durften, dafür aber bei der Einfahrt eines Schiffes in die Nordsee und umgekehrt. Köln wollte daher sein Umschlagsrecht erst aufgeben, wenn die Niederländer diesen Zoll beseitigten.
Die vor nicht allzu langer Zeit gegründete Kölner Handelskammer beziehungsweise deren Vorläufer spielte eine nicht unwesentliche Rolle bei der Verteidigung dieses wirtschaftlichen Privilegs. Zu ihren vordringlichen handelspolitischen Zielen gehörte es, auf der einen Seite den Transitverkehr auf dem Rhein zu fördern, diesen auf der anderen Seite aber dem Umschlag in Köln zu unterwerfen. Zu diesem Zweck nahm die Handelskammer noch vor Abschluss des Wiener Kongresses Kontakt mit der preußischen Regierung auf und beteuerte immer wieder die Wichtigkeit des Warenumschlags für die Kölner Wirtschaft. Als immer klarer wurde, dass diese Politik nicht erfolgreich sein würde, spielten die Kölner auf Zeit: Sie versuchte die vollständige Aufhebung des Stapels so lange wie möglich zu verhindern. Sollte sie aber nicht mehr aufzuhalten sein, verlangte man vom mittlerweile preußischen Staat eine angemessene Entschädigung. Ein solche sagte der König 1829 zu. Erst mit der sogenannten Mainzer Rheinschifffahrtsakte vom 31.3.1831 und ihrem Inkrafttreten am 17.7.1831 wurde das Stapelrecht bis auf einige Überreste endgültig abgeschafft. Preußen sagte Köln daraufhin einen finanziellen Ausgleich in Höhe von 50.000 Talern jährlich bis zu einer Gesamthöhe von einer halben Million zu. Immerhin erhielt die Stadt davon insgesamt 232.000 Taler in bar. Die letzten Reste des Stapel- beziehungsweise Umschlagsrechts verschwanden erst mit der zweiten Rheinschifffahrtsakte von 1868.
6. Fazit
Die Bedeutung des Stapelrechts für die Kölner Wirtschaftsgeschichte kann kaum überschätzt werden. Er sicherte nicht nur die Versorgung mit günstigen Waren und vor allem Rohstoffen, die die Reichsstadt Köln aufgrund des fehlenden Territoriums selbst nicht hatte. Er verhalf dem Handwerk und der Wirtschaft allgemein zu einem Aufschwung und hatte wesentlichen Einfluss auf die städtischen Finanzen. Seine Auswirkungen reichten nicht nur bis weit ins 19. Jahrhundert, sondern sind auch ein Grund, warum sich seit dem 13. und bis hinein ins 20. Jahrhundert keine überregionalen Messen in Köln etablierten: Man benötigte keine, denn die Waren fuhren mit dem Schiff an Köln vorbei.
2. Rheinzölle im Mittelalter
1. Einleitung
Hätt‘ ich den Zoll am Rhein, wer möcht‘ mir gleich sein[1]
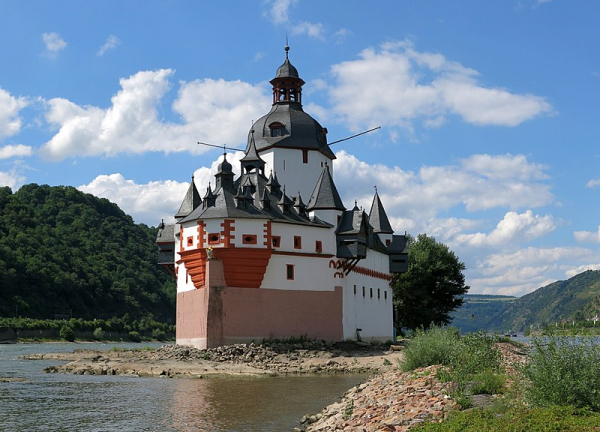
Der Strom, der den Rheinlanden den Namen gibt, war einer der bedeutendsten Verkehrs- und Handelswege des Mittelalters in Europa – und ist es, trotz vieler Wandlungen, noch heute. Bis zum Ende des Alten Reichs und darüber hinaus war der Schiffsverkehr auf dem Rhein hohen Abgaben unterworfen, die als „Rheinzölle“ sprichwörtliche Bekanntheit erlangten. Noch heute zeugen davon Burgen, die man zur Durchsetzung der Zollerhebung erbaute, wie etwa die „Pfalz“ bei Kaub im Mittelrhein.
Für den Handel stellten die Rheinzölle einen bedeutenden, allerdings oft auch überschätzten Kostenfaktor dar. Für ihre Inhaber, Könige, Fürsten, Herren, selten auch Städte, waren sie von überragender finanzieller, mitunter sogar schicksalhafter Bedeutung, eine Goldgrube im wahrsten Sinne des Wortes.
Dieser Beitrag zeigt einige wesentliche Entwicklungslinien und Hauptmerkmale des mittelalterlichen Rheinzollsystems auf:
Wer hat seit wann vom Rheinhandel durch Zollerhebung profitiert?
Welche Besitzstrukturen bildeten sich aus?
Wer bestimmte die Regeln?
Wie hat man sich die Zollerhebung praktisch vorzustellen?
2. Die Anfänge: 10.−12. Jahrhundert
Bereits in fränkischer Zeit, vielleicht schon seit dem 6. Jahrhundert, wurden in den Rheinlanden Transitzölle erhoben, also Abgaben auf den Transport von Handelswaren zu Wasser und zu Land. Die fränkischen Zölle hatten als Institution ein römisches Vorbild. Es gab aber in den Rheinlanden wohl keine direkte Kontinuität, auch ist bislang keine rheinische Transitzollstätte aus dieser Zeit bekannt. Wo von Zollerhebung die Rede ist, wurde wohl der Markthandel besteuert. Erst mit der ersten Jahrtausendwende gelangt man auf sicheren Boden. Die früheste bekannte Transitzoll-Hebestelle der Rheinlande lag in Koblenz, an der Mündung der Mosel in den Rhein. Aus dem ältesten, wohl vor 1000 entstandenen Koblenzer Zolltarif geht hervor, dass dort Transitabgaben auf den Rhein-, den Mosel- und den Landverkehr erhoben wurden. Auch der Markthandel wurde besteuert, in dieser Zeit der meist noch vorherrschende Ansatzpunkt der Zollerhebung. Alle diese Abgaben waren unter dem Rechtstitel t(h)eloneum zusammengefasst und kamen als Zubehör des Königshofes Koblenz 1018 durch königliche Schenkung an das Erzstift Trier und weiter an das bischöfliche Stift St. Simeon in Trier.
Es ist bezeichnend, dass dieser erste bekannte rheinische Zoll im Besitz des Königs war. Zollerhebung zählte zu den Regalien, das heißt zu den Rechten, die nur mit königlicher Genehmigung ausgeübt werden durften. An diesem Prinzip der königlichen Legitimierung, die zum Beispiel auch für das Abhalten von Märkten, für Münzprägung und Stadtgründungen erforderlich war, hat sich bis zum Ende des Ancien Régime nichts geändert. Auch wenn für viele Zölle keine explizite königliche Verleihung bekannt ist – und wohl auch nie existiert hat –, und auch wenn im Spätmittelalter eine königliche Zollverleihung nicht automatisch garantierte, dass man den neuen Zoll tatsächlich auch erheben konnte, so wurde das Prinzip an sich nie in Frage gestellt. In der zweiten Hälfte des 11. Jahrhunderts kamen weitere Zollstätten hinzu: Frankfurt, Boppard, Hammerstein, Dortmund, Goslar und Angeren wurden 1074 als Reichsorte benannt, an denen man von Durchreisenden eine Abgabe erhob, die in der teutonica lingua „zol“ heißen. Der deutsche Begriff bezeichnete mithin spezifischer als das lateinische Wort teloneum die Besteuerung des Durchgangsverkehrs.
Seit 1062 ist weiterhin ein Zoll im niederrheinischen Esserden bezeugt, der später im nahegelegenen Schmithausen durch das Utrechter Marienstift erhoben wurde. Die neuen Abgaben wurden demnach vor allem am Rhein erhoben: Zwei der neuen Zölle lagen am Mittelrhein (Boppard, Hammerstein), zwei weitere am unteren Niederrhein (Esserden, Angeren). Zusammen mit dem weiter bestehenden Zoll Koblenz war damit am Ende des 11. Jahrhunderts eine durchaus beachtliche Kette von fünf Rheinzöllen entstanden.
Auch der Landverkehr besaß, wie das Dortmunder und Goslarer Beispiel zeigen, an manchen Orten bereits so viel „kritische Masse“, dass eine Zollerhebung sich lohnte. An jeder dieser Zollstätten musste grundsätzlich voll gezahlt werden. Bis zum Ende des Alten Reiches befreite die Zahlung an einem Zoll nicht von der Zahlung am nächsten Zoll, selbst wenn der Inhaber der gleiche war. Man hat dieses Prinzip als übermäßige Belastung des Handels sehr kritisch gewertet; die Frage, wie stark die Abgabenlast tatsächlich war, soll für das Spätmittelalter noch genauer betrachten werden.
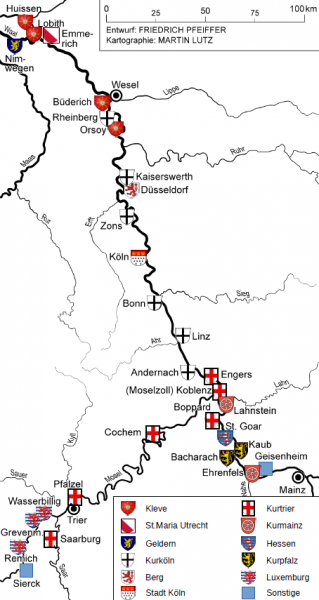
Karte der Transitzölle an Rhein, Mosel und Saar um 1490. (Entwurf: Friedrich Pfeiffer/Kartographie: Martin Lutz)
Nach längerer Pause hat erst Konrad III. (1093/1094-1152, 1127-1135 Gegenkönig, 1138-1152 römisch-deutscher König) wieder neue Zölle errichtet und damit den rheinischen Handelsverkehr für das Königtum stärker fiskalisch genutzt. Spätestens seit 1145 wurde in Nimwegen ein Flusszoll an der Waal erhoben, der als Pendant zu Angeren am Neder-Rijn nun auch den Transitverkehr auf dem südlichen Rheinarm erfasste. Etwa gleichzeitig und im gleichen Raum liegen die Anfänge der Rheinzölle im Erzstift Köln, das im Spätmittelalter zum bedeutendsten Zollherrn der Rheinlande aufstieg. Die Bischofsstadt Köln spielte in diesem Zusammenhang keine erkennbare Rolle. Dort verfügten die Erzbischöfe zwar schon seit Ende des 10. Jahrhunderts über einen vornehmlich marktbezogenen Zoll, verzichteten jedoch darauf, den Kölner Zoll auszubauen, vielleicht auch wegen der Konflikte, die sie schon früh, in der Zeit Erzbischof Annos II., mit der entstehenden Stadtgemeinde hatten.
Fester Kern der kölnischen Rheinzölle wurde vielmehr der Zoll Neuss, 1138 erstmals bezeugt, 1372 nach Konflikten mit der Stadt nach Zons verlegt und dort mit Burg Friedestrom gesichert. Spätestens 1147 trat ein zweiter kölnischer Rheinzoll im Reichsort Andernach hinzu, der dort mit königlicher Erlaubnis erhoben wurde, aber erst 1167 formell in Kölner Besitz kam. Nach dem König und durch den König war der Kölner Erzbischof damit in kurzer Zeit zum zweitgrößten Zollinhaber am Rhein aufgestiegen. Sein Trierer Amtskollege verfügte (indirekt) über den Koblenzer Zoll, mit dem er 1042 das bischöfliche Trierer Simeonstift ausgestattet hatte, der Mainzer Metropolit zählte hingegen vorerst noch nicht zum exklusiven Kreis der Rheinzollinhaber.
In der zweiten Hälfte des 12. Jahrhunderts bildeten die Reichsorte im niederrheinischen Raum den Schwerpunkt einer königlichen Politik in den Rheinlanden, die klare wirtschaftliche und fiskalische Elemente aufweist. In Fortführung und Intensivierung von Förderungsmaßnahmen aus spätsalischer Zeit betrieb vor allem Kaiser Friedrich Barbarossa (um 1122-1190, ab 1152 römisch-deutscher König, ab 1155 Kaiser) die gezielte Stärkung des Reichsbesitzes am Niederrhein. Dazu zählt die Errichtung von Märkten in Aachen und Duisburg in gezielter Konkurrenz zu den Kölner Märkten. Hinzu kamen zwei neue Zollstätten am Rhein in Kaiserswerth (1174) und Duisburg (1184). Die Zollerhebung in Kaiserswerth wurde als Verlegung des Tieler Zolls deklariert, doch wurde dort, wohl unter anderem Rechtstitel, weiterhin Zoll erhoben. Beide königlichen Hebestellen waren erkennbar so platziert, dass der Rheinhandel zwischen Köln und den Niederlanden beziehungsweise England zusätzlich abgeschöpft wurde.
Die als antikölnisch gewertete (Wirtschafts-) Politik der Stauferkönige stieß auf erkennbaren Widerstand von Stadt und Erzbischof. Sie war mit dafür verantwortlich, dass beide Akteure im Thronstreit von 1198 den Welfen Otto IV. (1175/1176-1218, ab 1198 römisch-deutscher König, ab 1209 Kaiser) gegen den Staufer Philipp (1177-1208, ab 1198 römisch-deutscher König) durchzusetzen versuchten. Als erster Herrscher überhaupt musste Otto einem seiner Wähler, dem Kölner Erzbischof Adolf, als Preis für dessen Wahlstimme bedeutende zollpolitische Zugeständnisse verbriefen: die Aufhebung des Kaiserswerther Rheinzolls. Eingehalten hat Otto diese Zusage nicht, wichtiger waren dem König offenbar die Zolleinnahmen. Ebenso wenig konnte der Metropolit die Wiedererrichtung des Andernacher Rheinzolls erreichen, der vermutlich um 1190 beim vorübergehenden Einzug Andernachs durch das Königtum niedergelegt worden war; erst 1234/1235 ist dort der Zollbetrieb kurzzeitig wieder bezeugt. Rheinzölle waren damit zu einem kontroversen Thema der hohen Politik geworden und erhielten durch die Verknüpfung von Zollfragen mit der Kurstimme eine grundlegende verfassungsgeschichtliche Bedeutung für das spätere Mittelalter.
3. Rheinzölle im 13. und frühen 14. Jahrhundert
Die Entwicklung des rheinischen Flusszollwesens in der ersten Hälfte des 13. Jahrhunderts ist durch ein einschneidendes, in seinen Konsequenzen noch lange spürbares Ereignis gekennzeichnet, den 1235 durch Kaiser Friedrich II. (1194-1250, ab 1212 römisch-deutscher König, ab 1220 Kaiser) verkündeten Mainzer Reichslandfrieden. Dieses Regelwerk war die erste umfassende Normierung des Transitzollwesens im Reich seit karolingischer Zeit. Unter anderem wurden alle seit dem Tod Heinrichs VI. (1165-1197, ab 1169 römisch-deutscher König, ab 1191 Kaiser) errichteten Fluss- und Landzölle verboten, außer man konnte konkret ihre Rechtmäßigkeit vor dem Kaiser nachweisen. Für drei Rheinzölle gelang ein solcher Nachweis nicht, ihr Betrieb musste infolge des Landfriedens eingestellt werden: Zum einen waren dies die kurz zuvor (wieder) errichteten Kölner Zölle Rheinberg und Andernach, zum anderen der katzenelnbogische Zoll St. Goar, der vermutlich aus der Zeit des Thronstreits (1198–1218) stammte. Andererseits erhielt der rheinische Pfalzgraf für den Zoll Bacharach, seit 1226 bezeugt, die erforderliche kaiserliche Erlaubnis. Auch die Grafen von Geldern, seit der Verlegung des Arnheimer Flusszolls nach Lobith, (vor) 1220 Rheinzollinhaber, behielten diesen Zoll. Gleiches gilt für den Grafen von Kleve, der ab 1229 in den Besitz des Reichszolls Nimwegen gelangt war. Es hing also vor allem vom politischen Kalkül des Herrschers ab, wer seinen Zoll behalten konnte und wer nicht. In der Forschung hat man, mangels Detailuntersuchungen zur Geschichte der einzelnen Zölle, die tatsächliche Wirksamkeit des Mainzer Reichslandfriedens in diesem Bereich lange stark unterschätzt.
Die bürgerkriegsähnliche Endphase der staufischen Herrschaft in Deutschland um die Mitte des 13. Jahrhunderts hatte auf die Rheinzölle so gravierende Auswirkungen wie kaum ein anderes reichspolitisches Ereignis des Mittelalters. Drei Faktoren wirkten zusammen, um die Abgabenbelastung des Rheinhandels innerhalb kurzer Zeit auf vorher nie gekannte Höhen zu bringen: Kaiser Friedrich II. und sein Sohn Konrad IV. (1228-1254, ab 1237 römisch-deutscher König) statteten ihre Parteigänger in den Rheinlanden mit neuen Zollrechten aus. Die Staufergegner unter den Fürsten und Herren am Rhein legten zur Finanzierung ihrer Kriegsanstrengungen eigenmächtig neue Zölle auf. Und schließlich nutzten die führenden mittelrheinischen Reichsministerialen aus der Familie Bolanden-Hohenfels-Falkenstein die Lage, um unter dem Schutz der von ihnen kontrollierten Burgen am Rhein mehr oder minder eigenmächtig die Erhebung von Zöllen durchzusetzen, sei es zur Finanzierung einer der beiden Seiten, sei es zum Aufbau einer eigenen territorialen Machtposition. Dieser Aspekt dürfte im Übrigen auch bei den anderen beiden Gruppen eine erhebliche Rolle gespielt haben.
Zur Gruppe der staufischen Parteigänger gehörten der Graf von Kleve, der 1242 im Niederrheingebiet über Flusszölle in Nimwegen, Huissen (wohl Nachfolger des Reichszolls Angeren), Schmithausen und Orsoy verfügte, sowie der rheinische Pfalzgraf, der seit 1243 am Mittelrhein zusätzlich zu Bacharach auch in Fürstenberg eine Zollstätte betrieb. Die zweite Gruppe der Staufergegner bildeten zunächst die drei rheinischen Erzbischöfe: Der Kölner Metropolit errichtete (vor) 1244/1246 einen neuen Rheinzoll in Bonn, der Mainzer Erzbischof legte gegen 1244 neue Zollstätten am Mittelrhein auf, vielleicht in Bingen und/oder in Oberlahnstein, und der Erzbischof von Trier entzog dem Trierer Simeonstift den Koblenzer Zoll und erhob dort selbst erhöhte Abgaben. Die Wiedererrichtung des Zolls St. Goar durch den Grafen von Katzenelnbogen 1245/1252 gehört vermutlich ebenso in diesen Kontext wie die Einrichtung des Rheinzolls Braubach, den Gegenkönig Wilhelm von Holland (1228-1256, 1248-1254 Gegenkönig, ab 1254 römisch-deutscher König) im Jahr 1252 an den Grafen von Henneberg verlieh. Zur dritten Gruppe der mehr oder minder eigenmächtig von Reichsministerialen errichteten Rheinzölle zählen Mainz-Kastel (1243), Sterrenberg (1247), Oberwesel (1253), Ingelheim (1254).
In dieser Situation bildete sich im Frühsommer 1254 unter Führung der Städte Worms und Mainz der Rheinische Bund, der sich die Wiederherstellung des Friedens und die Abschaffung der in den vorangegangenen Jahren errichteten Zölle zum Ziel setzte. Zwar konnten einige bemerkenswerte Erfolge erzielt werden, doch verhinderte der kurze Bestand des Bundes (1254–1256/1257) eine nachhaltige Bereinigung der Situation, und auch König Richard von Cornwall (1209-1272, ab 1257 römisch-deutscher König) unternahm zunächst keine Anstrengungen zur Eindämmung der ausufernden Abgabenbelastung des Rheinhandels. Es sind dann sogar neue Zölle der Reichsministerialengruppe in Kaub (1257) und Trechtingshausen (1260) sowie, südlich von Mainz, Nackenheim (1261) und Falkenau (1266) bezeugt.
Erst 1269 kam es im Wormser Landfrieden durch das Zusammenwirken Richards mit dem Mainzer Erzbischof Werner von Eppstein (um 1225-1284, Episkopat 1259-1284) zu der lange fälligen grundlegenden Revision des (mittel-) rheinischen Zollsystems, das der englische Chronist Thomas Wykes (1222-um 1292) als furiosa Teutonicorum insania, als „rasenden Wahnsinn der Deutschen“ kritisierte: Es wurde die Abschaffung aller „unrechten“ Zölle zwischen Straßburg und Köln nicht nur proklamiert, sondern vom Mainzer Erzbischof auch mit militärischer Gewalt durchgesetzt. Alle seit um 1250 am Mittelrhein errichteten Hebestellen wurden niedergelegt, die Gruppe der Reichsministerialen wurde damit auf Dauer aus dem Kreis der Rheinzollinhaber verdrängt. Von den Inhabern „unrechter“ Zölle gelang es allein dem Grafen von Katzenelnbogen dank seiner guten Beziehungen zum Mainzer Erzbischof, den Rheinzoll St. Goar zu behaupten.
Seit dem letzten Viertel des 13. Jahrhunderts rückte das Kölner Erzstift in das Zentrum des Geschehens am Rhein, denn Erzbischof Siegfried von Westerburg, einer der tatkräftigsten mittelalterlichen Zollpolitiker der Rheinlande, finanzierte seine ambitiöse Territorialpolitik zu großen Teilen durch von ihm neu- beziehungsweise wiedererrichtete Zölle am Rhein. Am Anfang seines Episkopats besaß das Erzstift lediglich den Rheinzoll in Neuss, am Ende waren drei weitere Hebestellen hinzugekommen: Andernach, Bonn (befristet) und Kaiserswerth (als Reichspfand). Zeitweise hatte Siegfried auch in Uerdingen, Worringen und Rheinberg Transitabgaben auf den Rheinhandel erhoben. Seinen Amtsbrüdern im Trierer und Mainzer Erzstift war Siegfried damit weit voraus, sie konnten erst im frühen 14. Jahrhundert aufholen.
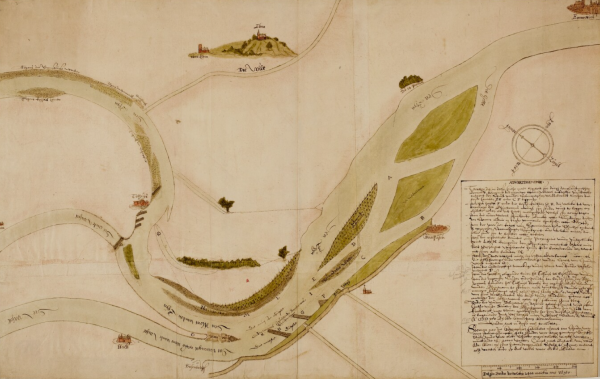
Karte des Rheins unterhalb von Emmerich und die Trennung zwischen Rhein und Waal bei Schenkenschans, ein Zollhaus ist links mit "tolhuis" gekennzeichnet, 1605. (Gelders Archive: 0509-297, B. Kempinck, Public Domain Mark 1.0)
Bemerkenswert an Siegfrieds in großem Stil betriebener Zollpolitik sind nicht nur die Erfolge, sondern auch die Methoden. Zunächst errichtete er neue Zölle eigenmächtig, gegen den zunehmenden Widerstand seiner territorialen Nachbarn, der Stadt Köln und König Rudolfs von Habsburg (1218-1291, ab 1273 römisch-deutscher König). Nach der Niederlage von Worringen 1288 wechselte er die Strategie. Wie sein Vorgänger Adolf I. von Altena 1198 machte auch Siegfried die Vergabe seiner Kurstimme bei der Königswahl von 1292 von der Zusage neuer Zollprivilegien abhängig. Damit wurde er vorbildgebend für die Politik der rheinischen Erzbischöfe bei den folgenden Königswahlen. Ihre Wahlstimme hat den rheinischen Kurfürsten, vor allem den Erzbischöfen, die dominierende Rolle als Rheinzollherren verschafft und gesichert, die sie bis zum Ende des Alten Reiches innehatten. Im ersten Viertel des 14. Jahrhunderts bildete sich die Besitzstruktur der Rheinzölle aus, wie sie bis zum Ende des Alten Reichs bestehen sollte. Dieser Prozess verlief nicht ohne harte Kämpfe und bei weitem nicht so gradlinig, wie es im Rückblick erscheinen mag. Albrecht von Habsburg (1255-1308, ab 1298 römisch-deutscher König), 1298 an die Stelle des von den Kurfürsten abgesetzten und im Kampf getöteten Adolfs von Nassau (vor 1250-1298, ab 1292 römisch-deutscher König) getreten, hatte seine Wahl auch mit Zollprivilegen zugunsten seiner rheinischen Wähler ermöglicht. Schon bald wollten diese selbstbewussten Königsmacher aber auch ihn absetzen. Der Mainzer Erzbischof soll geprahlt haben, er habe noch viele Könige im Köcher. Albrecht behielt aber die Oberhand: Er zog die territorialen Gegner der Kurfürsten und die wichtigen rheinischen Handelsstädte auf seine Seite und traf die kurfürstliche Opposition an einer ihrer empfindlichsten Stellen, den Rheinzöllen, die ebenso ertragreich für ihre Inhaber wie unpopulär in der Öffentlichkeit waren. Der Habsburger widerrief 1301 alle seit Kaiser Friedrich II. erteilten Zollerhebungsprivilegien, ermächtigte verbündete rheinische Städte zum bewaffneten Widerstand gegen die nun unrechtmäßigen Zölle und warf seine Gegner in schnellen Feldzügen nieder. Harte Friedensbedingungen nahmen den drei Erzbischöfen alle Rheinzölle, die sie in den letzten Jahren und Jahrzehnten erlangt hatten, während der Pfalzgraf geschont wurde. Dem vormals so dominierenden Kölner Erzstift verblieb lediglich der Neusser Zoll, und zwar nur in alter Höhe. Albrecht nutzte nun seine starke Machtposition am Rhein zu einer fundamentalen Umgestaltung der Zollstruktur. Er reduzierte den Zollbesitz der rheinischen Erzbischöfe auf ein Minimum, übertrug den Kaiserswerther Reichszoll vom Kölner Erzstift an dessen territorialen Rivalen, die Grafen von Jülich, und errichtete mit Hammerstein und Ehrenfels in gezielter strategischer Platzierung zwei neue Reichszölle. Diese Neuordnung hatte zwar programmatischen Charakter, aber keinen dauerhaften Bestand. Der frühe Tod Albrechts 1308 verhinderte, dass sich die beabsichtigten Strukturen verfestigen konnten. Es stand nun wieder eine Königswahl an, die dritte innerhalb von 16 Jahren. Sie ermöglichte den rheinischen Erzbischöfen, mit dem neuen Herrscher eine zumindest teilweise Wiederherstellung ihres Rheinzollbesitzes auszuhandeln. Ergebnis war die reichsrechtliche Anerkennung der kölnischen Zölle Andernach und Bonn, des mainzischen Zolls Oberlahnstein und die Übertragung des Ehrenfelser Reichszolls an das Mainzer Erzstift. Der neue Trierer Erzbischof Balduin von Luxemburg erhielt von seinem Bruder Heinrich VII. (1274-1313, ab 1308 römisch-deutscher König, ab 1312 Kaiser) eine Reihe von Zollprivilegien für den Koblenzer Rheinzoll, womit diese Hebestelle reichsrechtlich neu begründet wurde.
Damit ist nicht gesagt, dass die Reichsgewalt nicht mehr von der Abschöpfung des Rheinhandels profitieren konnte. Vielmehr ließ Heinrich VII. zur Finanzierung seiner Herrschaft systematisch Reichszuschläge an den bestehenden Rheinzöllen erheben, womit er ein erstmals unter Rudolf von Habsburg praktiziertes und von Albrecht wieder aufgegriffenes Verfahren institutionalisierte. Im Einzelfall begründeten solche Reichszuschläge auch eine neue Hebestelle, wie bei der pfalzgräflichen Hebestelle Kaub (seit 1310). Das Königtum nutzte damit geschickt die bestehende Zollinfrastruktur, um den Handel ohne nennenswerten eigenen Aufwand abzuschöpfen.
Ihren Abschluss fand der Wiederaufbau des erzbischöflichen Rheinzollbestandes nach der Königswahl von 1314. Zwei Könige wurden gewählt, die ihren jeweiligen Anhängern Zollerhebungsprivilegien ausstellten: Der Kölner Erzbischof unterstützte den Habsburger Friedrich den Schönen (1289-1330, ab 1314 römisch-deutscher König), der Mainzer und Trierer Metropolit hingegen den Wittelsbacher Ludwig den Bayern (1282/1286-1347, ab 1314 römisch-deutscher König, ab 1328 Kaiser). Friedrich genehmigte den Rheinberger Zoll für Köln, Ludwig bestätigte die Mainzer Zölle in Ehrenfels und Oberlahnstein und übertrug der Trierer Kirche die Reichszollanteile in Boppard. Dagegen verblieb Kaiserswerth im Pfandbesitz der Grafen von Jülich und konnte erst 1424 für das Kölner Erzstift angekauft werden.
Die Abgabenlast des Rheinhandels hatte in diesen Jahren so stark zugenommen, dass selbst die Zollherren dringenden Handlungsbedarf anerkannten. Im Bacharacher Landfrieden (1317–1320/1324) versuchte König Ludwig der Bayer zusammen mit den Erzbischöfen von Mainz und Trier, mit vorwiegend niederrheinischen Dynasten sowie unter maßgeblicher Beteiligung der großen, von Köln angeführten rheinischen und wetterauischen Handelsstädte, den Rheinhandel zumindest vorübergehend zu entlasten. Alle Rheinzölle zwischen Hördt und Köln wurden niedergelegt. Lediglich die Hebestellen St. Goar, Boppard, Koblenz, Andernach und Bonn bestanden in stark reduzierter Form beziehungsweise als Landfriedenszoll (Koblenz) weiter. Zur Finanzierung des Landfriedens errichtete man neue Rheinzölle in Remagen und Köln, an deren Einkünften der König und die Großen zu zwei Dritteln und die Städte zu einem Drittel partizipierten. Insgesamt kam es zu einer zeitweiligen Reduzierung der nominellen Abgabenlast um circa 40–50 Prozent. Ein Teil der Absenkung blieb nach dem Ende des Landfriedens erhalten, die Landfriedenshebestellen Köln und Remagen fielen hingegen fort.
Verglichen mit dem wechselvollen 13. und dem frühen 14. Jahrhundert war die Rheinzollstruktur danach nur noch geringen Änderungen unterworfen. Alle Versuche von außerhalb, in den bis circa 1325 konstituierten Kreis der Zollinhaber einzubrechen und neue Hebestellen am Rhein zu etablieren, scheiterten mit nur einer Ausnahme: Den Grafen von Berg gelang es, 1374/1377 mit dem Düsseldorfer Zoll nicht nur einen neuen Abgabentitel, sondern auch eine neue Hebestelle zu behaupten. Die dabei auftretenden starken Widerstände von Stadt und Erzstift Köln konnte man hier noch überwinden, dagegen gelang es Berg trotz königlicher Privilegien weder ober- noch unterhalb Kölns, einen zweiten Rheinzoll durchzusetzen.
4. Zollerträge, Zolltarifierung und die Belastbarkeit des Rheinhandels
Seit dem zweiten Drittel des 14. Jahrhunderts dominierten die rheinischen Kurfürsten immer klarer die Zollpolitik am Rhein. Sie besaßen die meisten und die wichtigsten Zölle und waren damit in fiskalischer Hinsicht die Hauptprofiteure des Rheinhandels. Aus verstreuten Nachrichten lassen sich Zolleinkünfte in großer, zum Teil sogar in enormer Höhe erschließen: Mitte des 13. Jahrhunderts bezifferte man die Erträge der Rheinzölle in Neuss und Koblenz mit bis zu 800–1.200 Mark pro Jahr, was grob gerechnet 200–300 Kilogramm Silber entsprach. 1345, also etwa 100 Jahre später, konnte Kurtrier den Koblenzer Zoll für über 13.000 Gulden pro Jahr verpachten, was rund 3.250 Mark beziehungsweise 43 Kilogramm Gold oder über 500 Kilogramm Silber entspricht. Noch einmal 20–30 Prozent mehr dürfte in Bonn (Kurköln) und Oberlahnstein (Kurmainz) eingekommen sein. Das waren die Größenordnungen der kurfürstlichen Zölle zwischen Mainz und Köln!
Es liegt auf der Hand, dass die Rheinzollinhaber alles taten, um diese Einkünfte zu erhalten und andere Kräfte von dieser Geldquelle fernzuhalten. Die Kurfürsten verbündeten sich erstmals 1339, nicht zufällig bald nach dem Kurverein von Rhens (1338), gegen die Erhebung neuer Rheinzollabgaben. Ohne dem König formal das Recht der Zollverleihung zu bestreiten, versuchten sie, es von ihrem Konsens abhängig zu machen. Tatsächlich ist ihnen das langfristig auch weitgehend gelungen. Ein Beispiel illustriert dies: Drei vergleichbar hohe Zölle verlieh Kaiser Friedrich III. (1415-1492, ab 1440 römisch-deutscher König, ab 1452 Kaiser) 1475 und 1486 im Kölner Raum: 1475 den Kölner Zoll der Stadt Köln, im gleichen Jahr den Linzer Zoll dem Erzbischof von Köln und 1486 den Lülsdorfer Zoll dem Herzog von Jülich-Berg. Es ist bezeichnend für die Machtstrukturen des Rheinzollwesens am Ende des Mittelalters, dass allein der Kölner Erzbischof als Kurfürst das kaiserliche Zollprivileg dauerhaft umsetzen konnte, während die beiden anderen Begünstigten scheiterten.
Das Fernhalten territorialer Konkurrenten von einer ergiebigen Geldquelle war aber nicht das einzige Motiv in der Verhinderung neuer Zölle. Schon früh hatte man erkannt, dass der Rheinhandel nicht beliebig hohe Abgabenlasten tragen konnte. Kam es etwa zu einem Rückgang des Handelsvolumens, hatten die Hauptprofiteure auch am meisten darunter zu leiden. Seit 1354 vereinbarten die rheinischen Kurfürsten gemeinsame Regeln der Verzollung, um dem Handel eine verlässliche Kalkulationsbasis auf der „kurfürstlichen Zollroute“ des Rheins zu geben (ein Begriff von 1499).
Die Berechnung des Zollsatzes war nicht ganz trivial: In den entsprechenden königlichen Privilegien war meist nur der Zollsatz auf Wein genannt, meist ausgedrückt in der Zahl der „Turnosen“, der seit 1300 in den Rheinlanden populären französischen Silbermünze, pro Fuder Wein, der Haupthandelsware auf dem Strom. Die Sätze auf andere gängige Güter wie Fisch, Getreide, Salz, Holz und Butter waren dann „im Verhältnis“ zu nehmen. Nach welcher Methode das Verhältnis für die jeweilige Zollstätte berechnet wurde, bedarf noch einer genaueren Untersuchung. Versuche der rheinischen Kurfürsten (1358), ein einheitliches, auf einer Wertrelation basierendes System zu etablieren, blieben ohne langfristigen Erfolg. So konnte sich etwa die Relation zwischen Wein- und Getreidezoll von Hebestelle zu Hebestelle in einer großen Bandbreite bewegen.
Mit „Fuder“ bezog man sich dabei nicht direkt auf das Handelsmaß, das in Köln 6 Ohm zu circa 145,6 Liter und damit circa 873,6 Liter umfasste, sondern gemeint war das sogenannte „Zollfuder“, das mit einer höheren Anzahl von Ohm berechnet wurde. Je mehr Ohm pro Zollfuder veranschlagt wurden, desto geringer war bei gleicher Turnosenzahl faktisch der Zoll. Die Berechnung des Zollfuders war variabel. Zum einen trafen die Rheinzollinhaber entsprechende Anordnungen. Die rheinischen Kurfürsten haben in gemeinsamen Vereinbarungen meist zwischen 10 und 12 Ohm als Größe des Zollfuders festgesetzt. Hinzu konnte ein pauschaler Rabatt von 10 Prozent kommen, die sogenannte „Wiedergabe“. Für andere Handelswaren verfuhr man entsprechend: Entweder rechnete man sie in Zollfuder um oder es wurden vergleichbare Zollmaße verwendet, wie das „Zollhundert‟ (Zentner) Korn.
Zum anderen ist die konkrete Praxis der Verzollung zu beachten. Ein spezieller Zollbediensteter, der Beseher, begab sich dazu auf das Schiff, um die Ladung zu taxieren, das heißt die Zahl der Zollfuder festzulegen, nach der sich dann die Zollabgabe berechnete. Der Beseher, oft ein ehemaliger Schiffer, hatte damit eine Schlüsselstellung inne und war nicht ohne Grund der am besten bezahlte Zollbedienstete. Bei einem vollbeladenen größeren Rheinschiff war es allerdings kaum möglich, die exakte Art und Menge der jeweiligen Waren durch Augenschein selbst zu ermitteln, denn der Transportraum wurde möglichst vollständig ausgenutzt. Zudem hatten es die Schiffer eilig, denn Zeit war auch damals schon Geld.
Der Beseher musste die Ladung also nach bestem Wissen und aufgrund der Angaben des Schiffers plausibilisieren und schätzen. Vom Ergebnis dieser Schätzung hing die Höhe der Zollabgabe und damit auch direkt der Gewinn des Schiffers ab, denn der Händler zahlte im 15. Jahrhundert für den Transport bereits einen mengen-, strecken- und saisonabhängigen Pauschaltarif, mit dem alle Zölle schon abgegolten waren. Der Schiffer hatte dann die Fracht „auf seine Kosten und Angst“, wie es in den Quellen heißt, vereinbarungs- und termingemäß abzuliefern.
Es überrascht daher nicht, dass die Quellen des 15. und 16. Jahrhunderts von sehr kontroversen Diskussionen über die Höhe der Schätzung berichten: Es wurde gejammert, gepfiffen und geschrien, mitunter gab es sogar Tätlichkeiten. Im Ergebnis war die Veranschlagung ein Verhandlungsergebnis. Nur wenn der Schiffer partout nicht einverstanden war, sollte die Ladung am Zoll entladen und genau taxiert werden, was natürlich ein Risiko und auf jeden Fall einen immensen Zeitverlust bedeutete. Mitunter wurde ein Schiff auch festgesetzt, wenn der Schiffer etwa Zollbegünstigungen, die sein Auftraggeber genoss, unzulässig auf seinen eigenen Teil der Ladung ausgedehnt hatte oder fremdes Gut als (zollbegünstigte) eigene Ware deklarierte. Viele Schiffer betätigten sich nämlich auch als Händler, wenn sie noch Frachtraum verfügbar hatten.
Die Zöllner standen ihrerseits unter dem Druck, die hohen Ertragserwartungen ihrer Dienstherren zu erfüllen, die sehr nervös wurden, wenn die Zolleinkünfte geringer ausfielen als kalkuliert. Im Verlauf des 15. Jahrhunderts verschärfte sich die potenzielle Diskrepanz zwischen Erwartung und Realität, denn die ohnehin stark schwankenden Zollerträge nahmen tendenziell ab, was die Zollinhaber wiederum auf Versäumnisse ihrer Zolldiener, vor allem der Beseher, zurückführten. Die klassische Maßnahme war eine neue Zollordnung mit noch detaillierteren Verfahrensvorschriften. Kam allerdings Betrugsverdacht auf, so drohte dem Zolldiener Haft, Entlassung aus dem Amt und Verlust der hohen, bei Amtsantritt hinterlegten Kaution.
Der langfristige Rückgang der Erträge hatte eine Vielzahl von Gründen, darunter die Verlagerung von Handelsrouten weg von der Rheinachse und ein abnehmender Handel mit Rheinwein. Hinzu kam, deutlich erkennbar seit dem 15. Jahrhundert, die zunehmende Konkurrenz des Landverkehrs, der oft eine attraktive Kombination aus Preis- und Zeitvorteil bieten konnte. Die Rheinzollinhaber, allen voran die rheinischen Kurfürsten, die ihre Zollexperten zu jährlichen Beratungen nach Boppard kommen ließen, konnten diesem Strukturwandel nicht wirklich etwas entgegensetzen, außer die Entstehung neuer Zollabgaben möglichst zu verhindern. Dies ist ihnen immerhin so gut gelungen, dass die niederrheinische Schifferdynastie „van Elten“ ihr im 15. Jahrhundert entstandenes Verzeichnis der nominalen Zollabgaben zwischen Ehrenfels am Mittelrhein und der Mündung der Rheinarme in die Nordsee über mehrere Generationen ohne größere Änderungen verwenden konnte.
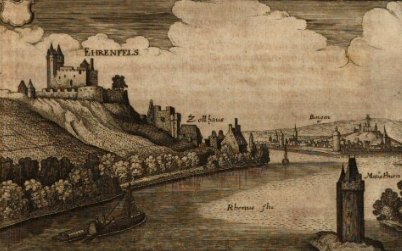
Ehrenfels mit Zollhaus unter der Burg, 1646. (Staatliche Bibliothek Regensburg (999/2Hist.pol.619(18/19))/Digitalisat der Bayerischen Staatsbibliothek)
Folgt man diesem Verzeichnis, so finden sich um 1500 zwischen der Nahemündung und der Gabelung des Rheins in Waal und Nederrijn folgende Zollstätten: Die Auflistung beginnt mit dem kurmainzische Zoll Ehrenfels gegenüber der Nahemündung, gesichert durch die gleichnamige Burg, zu dem möglicherweise auch der bekannte Binger „Mäuseturm“ auf einer Rheininsel gehörte. Mit den Zollstätten Bacharach und Kaub, seit 1326/1327 durch die Burg Pfalzgrafenstein auf einer Rheininsel gesichert, folgten die fiskalisch wertvollsten Besitzungen der Pfalzgrafen am Mittelrhein. In St. Goar lag die einzige nicht-kurfürstliche Zollstätte am Mittelrhein. Sie war im Besitz der Grafen von Katzenelnbogen beziehungsweise ihrer Erben, der Landgrafen von Hessen, und wurde geschützt durch die Burg „Katz“. Auch am alten Reichszoll Boppard hatte Katzenelnbogen seit 1282 einen Anteil, doch den größeren Teil vereinnahmte seit 1314 der Trierer Erzbischof. In Oberlahnstein folgte der zweite Kurmainzer Rheinzoll. Dort wurden mit über 3 Gulden pro Zollfuder nicht nur die höchsten nominellen Abgaben von allen mittelrheinischen Zöllen erhoben, auch ließen die dortigen Zöllner nur wenig mit sich handeln. Den ältesten Rheinzoll in Koblenz erhoben die Trierer Erzbischöfe im 14. Jahrhundert zunächst flussaufwärts in Kapellen, seit 1412 flussabwärts im rechtsrheinischen Engers. In Koblenz verblieb nur der Moselzoll. Nach den Kurkölner Zöllen Andernach, Linz und Bonn hatte ein Schiffer auf dem Weg nach Köln dann endlich alle Zollstätten passiert. In der Domstadt selbst bestand der städtische Rheinzoll nur zwischen 1475 und 1494. Ein Transport, der um 1500 von Köln flussabwärts in Richtung Niederlande unterwegs war, hatte zunächst in Zons an Kurköln, dann in Düsseldorf an Berg und in Kaiserswerth wieder an Kurköln zu zahlen.
Mit Orsoy gelangte der Schiffer an den ersten Zoll des Herzogs von Kleve, gefolgt vom Kurkölner Zoll Rheinberg, dem nördlichsten Rheinzoll des Erzstifts. Weiter flussabwärts war der klevische Zoll Büderich anzufahren. Die Hebestelle Emmerich war der Nachfolger des Zolls Esserden/Schmithausen und wurde vom Utrechter Marienstift verpachtet. Der Zoll Lobith kontrollierte die (damaligen) Gabelung des Rheins in Waal und Nederrijn, für beide Zweige galten unterschiedlich hohe Tarife. Entstanden als geldrischer Zoll kam er 1479 an den Herzog von Kleve. Wählte der Schiffer nach Dordrecht die populärere Waalroute, dann gelangte er als Nächstes an den geldrischen Zoll Nimwegen, fuhr er hingegen über den Nederrijn war das klevische Huissen der nächste Stopp zur Zollzahlung. Es folgten dann jeweils noch weitere Zollstätten Gelderns und Hollands, auf der Waal Tiel, Zaltbommel, Gorinchem beziehungsweise auf dem Nederijn/Lek Arnheim, Wijk und Schoonhoven.
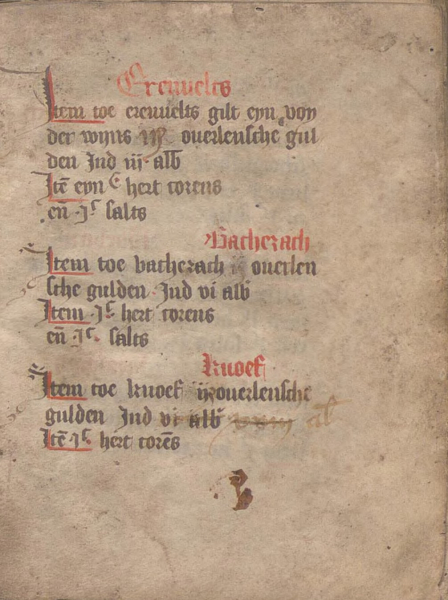
Auszug aus einem Zolltarifbuch des 15. Jahrhunderts mit den Zöllen Ehrenfels, Bacharach und Kaub. (Gelders Archive: 0012-809)
Die lange Liste der Zollstätten, die zwischen Mittelrhein und Nordsee angesteuert werden mussten, leitet über zur Schlussfrage: Wie stark haben die Transitzölle den Handel beeinflusst oder gar behindert? In der älteren Forschung, geprägt von liberalen Freihandelsvorstellungen, hat man einen klar negativen Einfluss und eine große Behinderung des Handels gesehen. Diese Einschätzung hat sich gewandelt.
Zunächst ist es nicht nur ahistorisch, sondern es ergibt auch sonst wenig Sinn, einen Fernhandel ohne fiskalische Abgabenerhebung, etwa nur mit „Wegegebühren‟ zu imaginieren. Im Fernhandel gerade höherwertiger Güter wie Wein und Salz wurde viel Geld umgesetzt und verdient. In der Perspektive des spätmittelalterlichen-frühmodernen Territorialstaats mit einem stetig wachsenden Finanzbedarf, aber mit einer sehr begrenzten Verwaltung, war es schlichtweg die effizienteste Lösung, sich auch durch Abgaben auf den Handel zu finanzieren.
Auch wenn es bei den Rheinzöllen Phasen von „Wildwuchs‟ in politischen Umbruchszeiten gab, so fand die Zollerhebung des späten Mittelalters in einem rechtlich hochregulierten, öffentlich stark beobachteten Kontext statt, der auf Dauer keinen Raum für rücksichtslose Eigenmächtigkeit einzelner auf Kosten anderer ließ. Schiffer und Händler, Städte und Zollherren, König und Fürsten, – alle waren sie an einem funktionierenden Handel interessiert. Die zahlreich überlieferten Konflikte zwischen und unter diesen Akteuren waren Teil eines ständigen, komplexen Aushandlungsprozesses um einen möglichst großen eigenen Anteil am Kuchen. Die Vielzahl der Friktionen zeigt aber auch eindeutig, dass das System als Ganzes funktionierte.
Verlinkungen:
->
Quellen:
Internetquellen
-> Hillen, Christian, Der Kölner Stapel, in: Internetportal Rheinische Geschichte, abgerufen unter: https://www.rheinische-geschichte.lvr.de/Epochen-und-Themen/Themen/der-koelner-stapel/DE-2086/lido/57d11f1ea03797.52066529 (abgerufen am 31.07.2026)
-> Pfeiffer, Friedrich, Rheinzölle im Mittelalter, in: Internetportal Rheinische Geschichte, abgerufen unter: https://www.rheinische-geschichte.lvr.de/Epochen-und-Themen/Themen/rheinzoelle-im-mittelalter/DE-2086/lido/62a6fc799b0124.18115382 (abgerufen am 03.09.2026)
->
Sekundärliteratur
->
->
->